Robocash: краткосрочни потребителски заеми; среден доход ~10.5%; мин. 10 €; 30-дневна гаранция за обратно изкупуване; 5 групови кредитора. Ориентировъчно, не е оферта.
Въпреки че се стремим да поддържаме данните актуални, не можем да гарантираме пълната точност на дневна база
Филтри
Минимална инвестиция
Видове заеми
Функции на платформата
Статистика на продуктите
Пълна разбивка на всички данни за продуктите в това сравнение, за да ви помогне да вземете правилното решение.
Лични кредити
3 (75%)
Бизнес кредити
3 (75%)
Кредити за недвижими имоти
3 (75%)
Автомобилни кредити
1 (25%)
Ипотечни кредити
1 (25%)
Кредити до заплата
2 (50%)
Среден APY
10,5% - 12,14% (11,12%)
Минимална инвестиция
10 лв. - 100 лв. (42,50 лв.)
Регулиран
2 (50%)
Гаранция за обратно изкупуване
3 (75%)
Автоматично инвестиране
4 (100%)
Вторичен пазар
3 (75%)
Кредитни емитенти
5 - 40 (25)
Средно LTV
51% - 70% (60,5%)
Година на основаване
2014 - 2017 (2016.25)
Статистика на база 4 продукта от категорията P2P инвестиции в нашата база данни.
Изборът на Financer
Най-високо оценен
PeerBerry
Доходност от 9-13% годишно без никакви такси за инвеститорите. Минималната инвестиция от 10 евро е една от най-ниските на пазара. Програма за лоялност добавя до +1% бонус.
Поддръжката на клиенти е бърза и ефективна, с отлични оценки от потребителите. Липсата на българска езикова версия на сайта е единственият забележим недостатък в това отношение.
Всички потребителски заеми са с гаранция за обратно изкупуване при 60 дни просрочие. Вторичен пазар от януари 2026 подобри гъвкавостта. Условията са ясни и прозрачни.
Инвеститорите харесват бързите тегления (под 24 часа) и стабилната доходност от 11%. Новият вторичен пазар от 2026 подобри ликвидността. Някои потребители отбелязват ограничената географска диверсификация.
Получете ексклузивни условия от най-добрите финансови компании
Привлича ли ви възможността да давате парите си назаем на други хора и да получавате двуцифрена възвръщаемост?
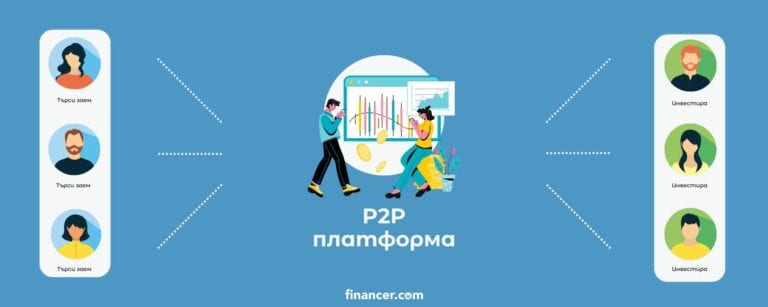
Тогава може би най-добрият начин да го направите е чрез т.нар. платформи за peer-to-peer кредитиране, които ви свързват като инвеститор с доставчици на заеми и кредитополучатели.
На тази страница сравняваме най-добрите P2P платформи в България, достъпни за български инвеститори.
P2P платформи: как работят?
P2P платформите обикновено работят по следния начин:
Потенциалните кредитополучатели се регистрират на някоя P2P платформа.
Попълват въпросник и формуляр с детайли относно търсения заем.
Всяка P2P платформа преглежда формуляра, прави проучване и ако одобри кандидатурата, определя лихвения процент.
Ако кредитополучателят се съгласи с предложените лихвени условия, peer-to-peer платформата публикува заявката.
В същото време, от другата страна, се регистрират инвеститорите в кредити.
Преглеждат актуалните заявки за набиране на средства и решават кого да финансират спрямо рисковия профил и лихвения процент.
Средствата се прехвърлят и започва да тече срокът на заема като кредитополучателят връща заетата сума на месечни/седмични вноски.
Концепцията дава възможност на частни инвеститори (като нас) да действат като доставчик на заеми, точно както обикновено прави банката.
Печели се от изплатените по кредитите лихви.
P2P инвестиции в 3 прости стъпки
Ако сте готови да направите своята първа P2P инвестиция, няма да ви отнеме повече от час да започнете.
Ето как да го направите:
#1. Изберете P2P платформа
На първо място е необходимо да изберете надеждна платформа, с която да стартирате.
В Европа има над 150 различни P2P платформи, което може да затрудни избора ви.
Ето защо събрахме 4 доказани, надеждни и популярни P2P платформи, с които можете да направите първата си инвестиция.
Кликнете върху стрелката и я посетете. Попълнете формуляра за регистрация и потвърдете данните.
След като сте приключили с успешната си регистрация, можете да депозирате пари по инвестиционната си сметка.
Повечето платформи имат нисък праг за минимален размер на инвестиция, така че не е нужно да започвате с голяма сума.
Ако искате да избегнете излишните разходи, можете да използвате компании като Wise или Revolut – при тях както паричните преводи, така и превалутирането е значително по-изгодно.
3. Изберете заявка за инвестиция
След като вече имате средства по инвестиционната си сметка, можете да пристъпите и към своята първата инвестиция.
След като сключеният договор достигне своя падеж, вашата инвестиция ще има натрупана лихва.
Сега е моментът да реинвестирате спечеленото и както финансистите казват, да се възползвате от ефекта на сложната лихва.
Разбира се, можете и просто да изтеглите печалбата си. В крайна сметка, всичко зависи от собствените ви поставени цели.
P2P инвестиране: как да изберем кредити?
Въпросът не е в това кои кредити са "най-добри", а по-скоро най-подходящи.
Всеки инвеститор има своите лични предпочитания, а и диверсификацията винаги е добра идея.
За да хвърлим малко повече светлина върху достъпните варианти, нека разгледаме основните от тях, както и нашите лични предпочитания за P2P платформа за всеки един.
Потребителски кредити
В случая под потребителски кредит се има предвид най-обикновен кредит на вноски, който може да бъде използван за всякакви цели.
Така, въпреки че общият срок на заема може да продължи и до няколко години, много скоро ще имате възможност да реинвестирате или изтеглите първите печалби.
Препоръчваме в тази категория:
Бързи кредити
Познати най-често като "заем до заплата", бързите кредити са със значително по-малки суми и имат срок от 30 до 60 дни.
Често кредитополучателите покриват с тях спешни и непредвидени финансови затруднения, които възнамеряват да изплатят още с получаването на първата си заплата.
Това прави този вид заеми особено подходящи, ако целите най-вече бърз резултат с инвестицията си.
Препоръчваме в тази категория:
Кредити за недвижимо имущество
С P2P можете да инвестирате и в кредити свързани с недвижимо имущество.
Така, дори хората с по-малък начален капитал, могат да вложат средства в пазара на недвижими имоти и да се облагодетелстват от неговите предимства.
Прилична платформа в тази сфера е Profitus. Средната възвръщаемост на инвестиралите в нея е 10,5%, а минималната сума е едва 100 евро.
Бизнес кредити
Кредитите за малки и средни предприятия са още една възможност да получите добра доходност за свободните си средства, а и не само.
Както класическите фирмени заеми, те обикновено са обезпечени с недвижимо имущество, машини и оборудване и др. - най-общо активите на компанията и нейния собственик.
Инвестирането в P2P заеми предлага прилична доходност и е сравнително пасивна инвестиция, но какви точно плюсове и минуси крие то?
Нека започнем от предимствата, които привличат инвеститорите:
Не са ви необходими специални умения, за да започнете, за разлика от много други видове инвестиции.
Очакваната доходност е в пъти по-висока от лихвите по депозитите. Според платформата и приложената стратегия, тя може да започва от порядъка на 6–7% и дори да достигне над 12%.
Не е нужно да разполагате с много средства – минималната сума за инвестиция често е между 10 и 100 евро.
Платформите предоставят основна информация за кредитополучателите и ги класират според нивото на риска. По този начин имате възможност сами да прецените информирано в кои заеми бихте искали да вземете участие.
Възможности за диверсификация на инвестицията – можете да разпределите риска между множество различни кредити и дори платформи.
Редовен пасивен доход – с peer to peer получавате месечни (понякога седмични) транзакции. Преведените суми включват, както лихвата, така и част от главницата.
Ниски такси – често платформите не облагат с такси вашите плащания.
Както и да го погледнем, това е един солиден списък, но инвестицията в P2P крие и своите рискове, с които трябва да сте запознати:
Недостатъци на P2P инвестирането
Както при всяка инвестиция, и тук рисковете от възможна загуба са съвсем реални. Част от заемите, в които сте инвестирали, може да останат неплатени и да не успеете да възвърнете цялото си вложение.
Инвестициите в кредити са краткосрочни и освен ако не реинвестирате постоянно, трудно биха могли да ви послужат за дългосрочни цели.
Регулаторната рамка се развива. От 2023 г. европейският регламент за колективно финансиране (ECSP) въведе единни правила в ЕС, но не всички платформи са лицензирани по него. Проверявайте регулаторния статус на всяка платформа преди да инвестирате.
В следващия раздел обръщаме по-специално внимание на рисковете и как да се защитите.
Рискове при peer to peer инвестиране
Всяка инвестиция е обвързана с риск и peer to peer си има своите специфики. Тук трябва да внимавате за:
Риск от неплащане на кредит
Тъй като става въпрос за инвестиране в кредити, възможно е част от заемите да не бъдат погасени.
В подобни случаи платформата започва да начислява глоби и ако те също не бъдат покрити, проектът влиза в етап на неизпълнение, а правният екип на платформата започва съдебни процедури срещу кредитополучателя.
Този риск се намалява значително от филтрирането и проверките, които всяка P2P платформа извършва преди да одобри дадена заявка, но е важно да сте информирани, че съществува.
Риск от фалиране на платформата
Рискът от фалиране на самата платформа е малък, но все пак е нужно да се спомене.
За да сте възможно най-защитени от тази малко вероятна ситуация, избирайте платформи, които са на пазара от поне няколко години, имат изградена репутация и са регулирани от финансови институции.
Риск от външни влияния
В света на инвестициите много фактори могат да повлияят на развитието на инвестирания капитал и за съжаление нямаме контрол върху това.
Сложни политически и социо-икономически решения, като военни конфликти или дори природни катаклизми, могат да се отразят негативно на нашата инвестиция.
Това се отнася за всякакъв вид инвестиции, както акции, така и криптовалути, така и P2P инвестиции.
Няколко съвета за разумно P2P инвестиране (п2п)
След като разгледахме какви рискове крие категорията P2P инвестиране, смятаме, че ще е полезно да споделим и няколко съвета за разумен подход към инвестиране в кредити.
Започваме от първия и вероятно най-важен съвет:
Диверсифицирайте
Важи не само за P2P, но за всички инвестиции като цяло.
Без значение дали става въпрос за peer to peer инвестиране, за акции, за ДЗР търговия или други.
Всъщност, можете дори да диверсифицирате естеството на вашите инвестици.
Ако се интересувате от възможностите, които предлага, да речем, стоковият пазар, нашият наръчник за инвестиции в акции за начинаещи може да се окаже изключително полезен за вас.
Автоматично или „ръчно“ инвестиране?
Много от платформите за P2P заеми предлагат опция за автоматично инвестиране.
Ако нямате много опит и не желаете да подбирате сами портфолиото, тази опция може да се окаже подходящ вариант за вас. С нея имате възможност да зададете на системата определени параметри, според които тя да избере в какво да вложи капитала ви.
След това средствата ви автоматично ще бъдат пренасочени от инвестиционната ви сметка в подходящо подбрани кредити според вашите предпочитания.
Ако обаче имате желание да упражните повече контрол върху процеса на инвестиране, ще можете да изберете заемите и собственоръчно.
Реинвестирайте
Едно от предимствата на P2P е, че започвате да трупате лихва още от първия месец на заема, тоест, възможно е да видите възвръщаемост след съвсем кратък период.
Ако не смятате да теглите тези пари, защо да не се възползвате и да дадете възможност на спечелените лихви... да започнат да ви трупат лихви?
Оставете инвестициите ви да работят за вас и не спирайте да се информирате за нови възможности.
Бонус съвети
Не забравяйте, че по-високата очаквана доходност е свързана с по-висок риск.
Започнете с малки суми. Ако нямате опит с този тип инвестиране, дайте си време да се запознаете с процеса и да го изпробвате, преди да направите голямо вложение.
Не действайте прибързано. Ако в момента няма интересни за вас кредити между тези, не правете компромис с избраната стратегия. Проявете малко търпение и изчакайте да се отвори по-добра възможност.
Сравнете различни P2P платформи, преди да решите с коя искате да работите. Можете дори да изпробвате няколко с малки суми – така ще се уверите от собствен опит коя най-добре подхожда на вашите нужди.
Избери платформа
P2P инвестиране мнения
А вие имате ли опит с P2P инвестиране или някоя P2P платформа?
Не се колебайте да споделите своето мнение по-долу и така да помогнете на други заинтересовани от този вид инвестиция българи.
Често задавани въпроси за P2P инвестиране
Какво е P2P? Или какво е peer to peer?
P2P изначално е понятие, което е назидателно за децентрализиран комуникационен модел, в който всяка страна има еднакви възможности и може да започне връзка с другата. Преведено на български peer-to-peer означава от "от хората за хората".
В смисъла на инвестициите и заемите, P2P investing и P2P lending, са системи, в които хора със средства, заемат суми на хора, които в момента имат нужда от такива. Това се извършва на специализирани P2P платформи без намесата на традиционните банкови институции.
Какво трябва да знам за P2P данъци?
Печалбите от P2P инвестиране в България се облагат с данъци като се попълва годишна данъчна декларация към НАП с приложение номер 6 – доходи от други източници. Данъчната ставка е 10% върху реализираната печалба. Задължени сте да декларирате доходите до 30 април на следващата година.
Как да инвестираме в peer to peer?
За да започнете peer to peer инвестиции не са ви необходими големи суми или години опит. Единственото, което трябва да направите е да се регистрирате в някоя P2P платформа и да изберете своята първа инвестиция.
Много P2P платформи предлагат автоматично инвестиране, при което задавате желаните параметри и системата сама разпределя депозираните средства по най-оптималния начин.
В началото на нашата страница тук можете да намерите полезни сравнения на популярни P2P платформи и лесно да изберете своята още днес.
Колко пари ми трябват за peer to peer инвестиране?
Можете да започнете с P2P investing с минималната сума от само 10 евро на някои платформи или 50 евро на други. Най-голямата минимална сума на P2P платформите включени в нашите сравнения е едва 100 евро.
Как се появява P2P lending?
Първата P2P lending платформа се установява през 2005 година в Англия. Огромен скептицизъм съпътства първите години на съществуването й, а днес, над 20 години по-късно, милиони хора по света заемат и получават милиарди долари на стотици P2P платформи.
Финансовата криза от 2007–2008, след която достъпът до банкови заеми значително се затруднява, допринася за развитието на P2P lending и го изстрелва до широкопризнатия му статут днес.
Как се печели от P2P инвестиране?
Печалбата от P2P инвестиране се генерира по същия начин, както при отпускането на всеки друг заем. Вие предоставяте финансови средства на хора, които в момента имат нужда от такива, а те ги изплащат с определена лихва обратно към вас.
Вашите печалби се генерират от натрупаните лихви.
Може ли да се изгубят пари на P2P платформи?
Разбира се. P2P е инвестиция като всяка друга и носи своите рискове. По тази причина ви съветваме да се информирате максимално добре и да проучите начини за защита на вашите инвестиции, за да подходите по най-разумния начин.
С какви други инвестиции мога да диверсифицирам инвестиционния си портфейл?
Ако се интересувате от инвестиране, но желаете да прибавите и други активи към вашия инвестиционен портфейл, то добър избор биха били акциите, индексните ETF, инвестиционните фондове, а ако имате по-голяма рискова толерантност също така и криптовалутите и договорите за разлика.
Информация за всяка една от тези инвестиции можете да откриете на нашия сайт като кликнете върху наименованията им по-горе.
Колко доходоносно е инвестиране в кредити?
Инвестирането в кредити може да бъде доста доходоносно, ако умеете правилно да диверсифицирате портфейла си и да подхождате разумно. Средната годишна доходност при повечето P2P платформи е в диапазона 10–12%.
Разбира се, при висока толерантност на риск, можете да отпуснете средства и срещу доста по-завишена лихва, но помнете, че загубите в подобни случаи са напълно реални възможности.
Присъединете се към *Financer Stacks* - Вашето седмично ръководство за овладяване на основите на парите, натрупване на допълнителни доходи и създаване на живот, в който парите работят за вас.