А
Анонимен
Финансов експерт · Financer
Зад абревиатурата ЦКР стои т.нар. Централен кредитен регистър.
ЦКР е информационна система, поддържана от Българската национална банка, която съдържа актуална информация за всички активникредити, отпуснати от банките, небанковите институции, дружествата за електронни пари и платежните институции.
Затова, ако някога сте търсили кредитиране, то без съмнение сте попадали на тази абревиатура.
Всеки човек, който някога е получавал заем на територията на страната, има своето кредитно досие в регистъра. Досието включва всички задължения, техния размер и вид.
Проследява се и самото обслужване на кредита - дали се изплаща редовно, има ли просрочия или дори заведени дела срещу кредитополучателя.
Така, кредитната история често се оказва решаващ фактор дали един заем да бъде отпуснат или не.
Освен това, тя има и голямо влияние върху размера на самата лихва, която кредитодателят предлага.
Всеки гражданин може да направи ЦКР проверка за собствената си кредитна история напълно безплатно със срок от изчакване от 14 дни.
Ако имате един или два заема, най-вероятно ви е лесно да следите задълженията си.
В случаите обаче, в които са изтеглени множество кредити или се е стигнало до сериозни финансови затруднения, може да се получи известно объркване.
Важно да знаете как да проверите сами задълженията си чрез ЦКР справка.
Ако имате търпение и справката не е спешна, тази услуга се предлага от БНБ напълно безплатно със срок на изпълнение 14 дни. В противен случай ще трябва да заплатите такса спрямо желания срок.
Повече информация за процеса е събрана тук.
Попълване на молба по образец
БНБ има специален образец, който всеки заинтересован от получаването на ЦКР справка, трябва да попълни. Образецът може да бъде открит тук.
ВАЖНО: Когато заявлението се подава по пощата, подписът на заявителя трябва да бъде нотариално заверен.
Други необходими документи
Освен попълнената молба по образец за проверка на цкр, ще са ви необходими също:
Подаване на молба за ЦКР проверка
Документите се подават в деловодството на БНБ, гр. София, ул. „Славянска“ № 6, в работни дни от 8:30 до 15:45 ч. или по пощата на адрес: Българска народна банка, Централен кредитен регистър, гр. София, ул. „Славянска“ № 6.
Такси и срокове за справка от Централния кредитен регистър
– до 7 работни дни – 2 лв.;
– до 24 часа – 10 лв.;
– до 4 часа – 20 лв.
Таксата се заплаща предварително на каса в БНБ – гр. София или по сметка на БНБ. В случай, че таксата е платена предварително чрез мобилно банкиране, документът се заверява в банката, която обслужва сметката на лицето.
ВАЖНО: В срока за извършване на справка от ЦКР не се включва времето за доставката й по пощата. Сроковете за извършване на справки текат в рамките на работното време и се отчитат от момента на регистрирането в БНБ на заявлението за извършване на справка и необходимите документи.
Лошата кредитна история е сред най-честите причини да бъде отказано искане за кредит.
Кога обаче можем да приемем, че имаме лошо ЦКР, както обикновено го наричат хората?
Истината е, че това решение е донякъде субективно, и по тази причина понякога се случва на един и същи кандидат за кредит да бъде отказано на едно място, а на друго все пак да се отпусне заем.
Според това в кои от тях попадат задълженията, се преценя и до колко кандидата за кредит е надежден платец.
Ето като какви могат да бъдат класифицирани описаните кредити:
Намерете най-добрия потребителски кредит за минути чрез нашето сравнение и осигурете необходимите средства за вашите цели.
Започнете да сравнявате потребителски кредити тукНа самия сайт на БНБ е възможно да се заяви проверка на кредитна история онлайн.
Имайте предвид, че за предоставянето на тази услуга е необходимо физическото лице да разполага с квалифицирано удостоверение за квалифициран електронен подпис (КУКЕП).
КУКЕП трябва да бъде издаден от лицензиран български доставчик на удостоверителни услуги и е необходимо да съдържа единен граждански номер(ЕГН) на физическото лице.
Самата процедура се намира на сайта на БНБ. Достъпът до справката минава през проверка на активния КУКЕП и можете да го намерите през страницата за предоставяне на информация от Централния кредитен регистър по електронен път.
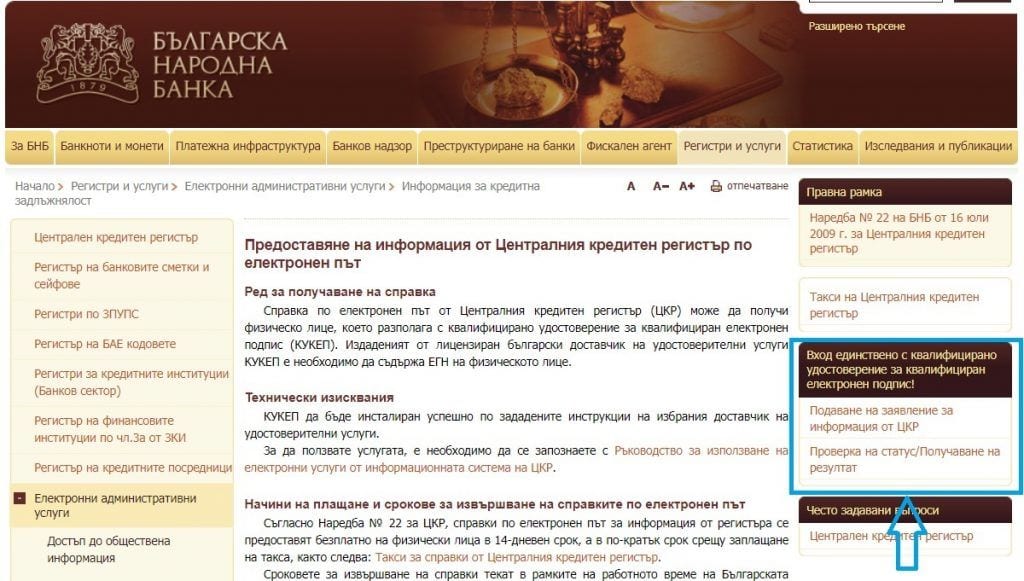
БНБ също предлага и онлайн документ с подробни инструкции за изпълнението на процедурата, в случай, че желаете да го свалите на устройствата си за лесен достъп.
Централният кредитен регистър съхранява информация по кредитните задължения в срок от 5 години.
Ако пък забележите, че информацията, която Централният кредитен регистър съдържа за вас, не е вярна, то тогава може да се обърнете към съотвената отчитаща се институция и да поискате актуализация на данните.
Това се извършва чрез писмено заявление, а в срок от 7 работни дни след получаване на заявлението, финансовата институция трябва да го разледа и да предостави своя писмен отговор до заявителя.
За тази процедура финансовата институция не събира такса за разглеждане и ако искането е основателно, те трябва да извършат корекцията и да подадат коригираните данни към системата на ЦКР.
Както вече споменахме, оценката на кредитната история като лоша е до известна степен субективна и може да варира между различните кредитодатели.
Ясно е обаче, че ако имате множество необслужвани задължения или срещу вас има заведени дела, никоя банка няма да е склонна да ви кредитира.
Небанковите финансови институции от своя страна са по-гъвкави в преценката си и е възможно да бъдете одобрени за заем дори с по-сериозни пропуски.
Имайте предвид, че ако повечето кредитодатели ви отказват на база историята ви, може да е лоша идея да вземате още заеми, дори някъде да ви ги отпускат. Така рискувате да влошите положението още повече и излизането от него да стане още по-трудно.
Обща проверка за вашите кредити по ЕГН, може да извършите в обслужващата ви банка или кредитна компания.
Имайте предвид обаче, че в тези справки е скрита информацията за конкретните банки и кредитни компании, към които имате задължения. Справката не е толкова подробна, колкото от ЦКР и не може да получите удостоверение за нея на хартия.
ЦКР е абревиатура за Централен Кредитен Регистър. Това е информационна база данни на Българската национална банка, където се съдържа информация за всички активни кредити отпуснати от банки, небанкови институции, дружества за електронни пари и други.
За да разберете какви активни задължения имате, трябва да заявите ЦКР проверка. Всеки гражданин има право на безплатна проверка от ЦКР със срок на изпълнение 14 дни. Точните стъпки, които трябва да се следвате, могат да бъдат намерени в статията на Financer по-горе.
ЦКР е регистър с база данни на Българската национална банка. Може да научите повече информация за ЦКР на сайта им тук, или да ги консултирате лично в БНБ на адрес Българска народна банка, гр. София, ул. "Славянска" № 6.
За помощ със заявленията за проверка в ЦКР онлайн с КУКЕП, може да разгледате инструкциите в официалния документ и при нужда да им пишете на ccr-services@bnb.org. (ВАЖНО: заявления за справки НЕ се приемат по електронна поща)
Безплатната проверка на ЦКР отнема 14 дни. Ако имате нужда от спешна ЦКР справка, може да я получите и до няколко часа след като заплатите необходимата такса: до 7 работни дни за 2 лв., до 24 часа за 10 лв. или до 4 часа за 20 лв.
Централният кредитен регистър съхранява информация за кредитните задължения и просрочията по тях за период от 5 години (60 месеца). След изтичането на този срок данните се заличават автоматично от системата.
Ако информацията в ЦКР е вярна, тя не може да се "изчисти" преди изтичането на 5-годишния срок. Но ако забележите грешни данни, може да подадете писмено заявление до съответната финансова институция, която е длъжна да отговори в 7 работни дни и при основателно искане да коригира данните безплатно. Междувременно, редовното обслужване на текущите задължения постепенно подобрява кредитния ви профил.
Както вече споменахме, Централният кредитен регистър съхранява информация за просрочените плащания по кредитите от последните 5 години.
От тази гледна точка, невинаги има как да подобрим рейтинга си "от днес за утре". Винаги обаче е добра идея да положим усилия да наваксаме пропуснатите вноски и да излезем "на чисто".
В случай че не се справяте с изплащането на кредитите си, в никакъв случай не теглете нови за погасяването им. Вместо това помислете за варианти за обединяване на задълженията или тяхното преструктуриране, така че да имате възможност с по-малка вноска постепенно да влезете в регулярност.
Не се крийте от кредитодателите - те също имат интерес да ви помогнат да намерите решение на проблема. Ако се затруднявате със задълженията си, вижте и нашата статия Как да се справя с дълга.
Имате ли въпрос по тази тема? Попитайте общността.
Имейлът е потвърден. Коментарът се появява след преглед.
Връзката е изтекла. Публикувайте коментара отново.
Анонимен
Финансов експерт · Financer
Сравнете топ кредитори
от 18% ГПР
8 опции
8 мин. четенеКредити
8 мин. четенеКредити
11 мин. четенеКредити
7 мин. четенеКредити
6 мин. четенеКредити
Присъединете се към *Financer Stacks* - Вашето седмично ръководство за овладяване на основите на парите, натрупване на допълнителни доходи и създаване на живот, в който парите работят за вас.